2016-2022年中国环境保护专用设备制造市场前景研究报告

一、行业概述
环境保护专用设备制造是指专门用于防治环境污染、改善生态环境、保护自然资源的一系列设备的生产制造活动。根据国家统计局《国民经济行业分类》(GB/T 4754-2017),该行业涵盖大气污染防治设备、水污染防治设备、固体废物处理设备、噪声与振动控制设备、土壤修复设备、环境监测专用仪器仪表等细分领域。
环境保护专用设备制造业属于战略性新兴产业,是支撑环保产业发展的核心基础,其发展水平直接关系到国家环保目标的实现和生态文明建设的进程。
二、政策环境分析
2.1 国家政策持续加码
2016-2022年期间,中国政府以前所未有的力度推进生态环境保护。2016年,国务院发布《“十三五”生态环境保护规划》,明确提出要大力发展环保产业,加快环保装备制造业发展。2018年,《中共中央 国务院关于全面加强生态环境保护 坚决打好污染防治攻坚战的意见》出台,将环保装备制造列为重点发展领域。2020年,提出了碳达峰、碳中和目标,进一步拉动了环保设备需求。2021年,《“十四五”生态环境保护规划》发布,提出到2025年生态环境持续改善的目标。
2.2 环保法规日益严格
2019年《固体废物污染环境防治法》修订实施,2020年《长江保护法》通过,2021年《排污许可管理条例》施行,一系列法律法规的出台为环保专用设备制造市场提供了强劲的法律驱动力。
2.3 财税金融政策支持
国家通过绿色债券、环保产业基金、税收优惠等多种方式支持环保设备制造业发展。2016-2022年间,多部门联合发布了多项支持环保装备制造业发展的指导意见和行动方案。
三、市场规模分析
3.1 总体市场规模
2016-2022年,中国环境保护专用设备制造行业市场规模呈现稳步增长态势。2016年行业营业收入约为3,200亿元,到2022年已增长至约6,800亿元,年均复合增长率约为13.5%。
3.2 细分市场结构
从细分领域来看,水污染防治设备占据最大市场份额,约为35%;大气污染防治设备占比约25%;固体废物处理设备占比约20%;环境监测仪器仪表占比约12%;其他领域(噪声控制、土壤修复等)占比约8%。
3.3 区域分布特征
华东地区是环保专用设备制造的主要集聚区,占据全国约40%的市场份额;其次是华北地区(约20%)和中南地区(约18%)。浙江、江苏、山东、广东、福建等省份是环保设备制造大省。
四、细分市场分析
4.1 大气污染防治设备
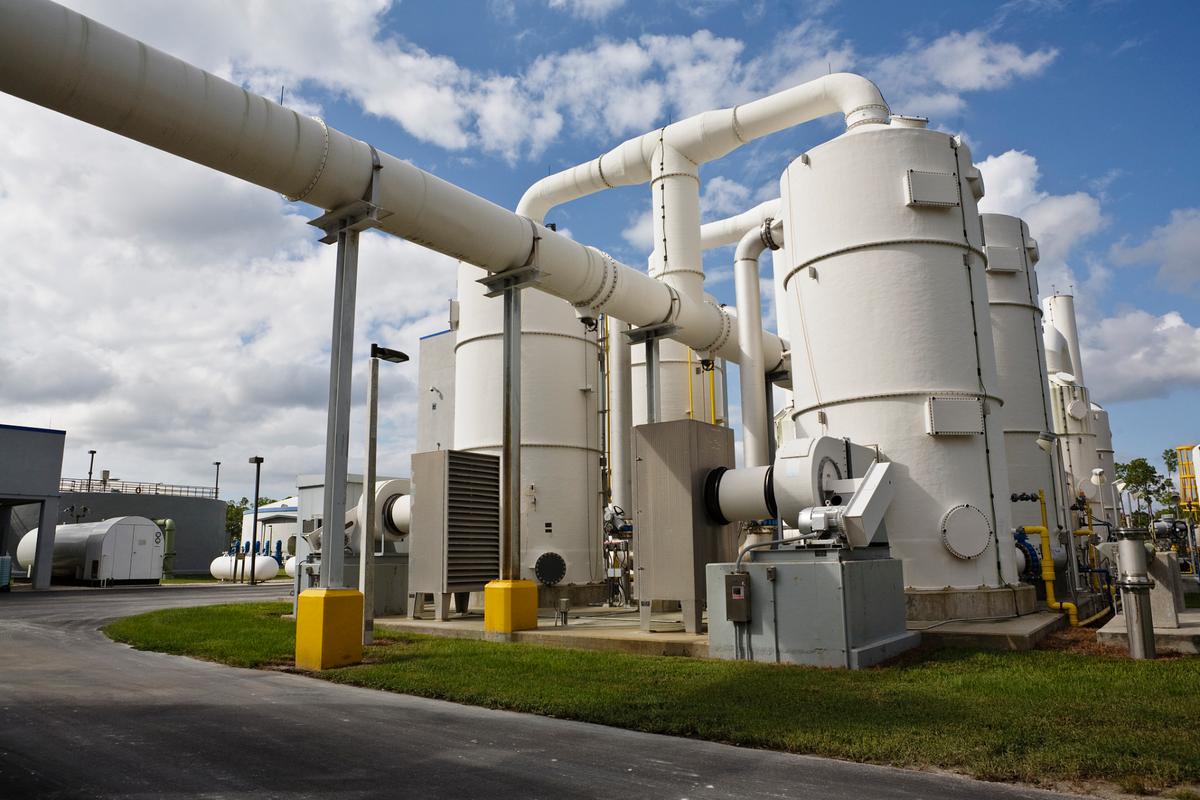
2016-2022年,受火电超低排放改造、钢铁行业超低排放改造等政策驱动,脱硫脱硝设备、除尘设备、VOCs治理设备市场需求旺盛。2020年后,随着“双碳”目标的推进,碳捕集利用与封存(CCUS)设备成为新的增长点。
4.2 水污染防治设备
污水处理设备、膜法水处理设备、海水淡化设备等细分领域保持较快增长。2016-2022年间,市政污水处理提标改造和工业废水零排放需求推动了高端水处理设备的快速发展。
4.3 固体废物处理设备
垃圾分类政策的全面推行带动了垃圾分选设备、餐厨垃圾处理设备、垃圾焚烧发电设备的快速增长。危废处理设备和资源化利用设备也保持了较高增速。
4.4 环境监测仪器仪表
随着环境监测网络的建设完善和排污许可制度的实施,环境在线监测设备需求持续增长。智慧环保概念推动了物联网、大数据技术在监测设备中的应用。碳监测设备成为新兴热点。
五、行业竞争格局
5.1 市场集中度
中国环保专用设备制造行业整体集中度较低,企业数量众多但规模普遍偏小。2016-2022年间,行业并购整合加速,市场集中度呈上升趋势。龙头企业的市场份额逐步扩大。
5.2 主要企业分析
行业内主要上市公司包括:龙净环保(大气治理设备)、碧水源(水处理设备)、维尔利(固废处理设备)、聚光科技(环境监测设备)等。这些企业在各自细分领域具有技术和品牌优势。
5.3 外资企业竞争
威立雅、苏伊士、赛莱默等国际环保巨头在中国市场仍有较强竞争力,尤其在高端设备领域。但国产替代趋势明显,本土企业技术水平持续提升。
六、技术发展趋势
6.1 智能化与数字化
物联网、人工智能、大数据技术在环保设备中的融合应用日益深入,智能环保设备成为行业发展方向。远程监控、智能运维、预测性维护等功能成为产品标配。
6.2 低碳化与资源化
碳达峰、碳中和目标推动环保设备向低碳化方向发展,设备能耗和碳排放成为重要考量指标。废物资源化利用设备需求增长迅速。
6.3 模块化与集成化
环保设备趋向模块化设计和集成化系统解决方案,中小型模块化设备市场需求增长,特别是在分布式污水处理和农村环境治理领域。
七、市场前景预测(2023-2027)
7.1 发展机遇
第一,“双碳”目标持续推进,将催生巨大的环保设备市场需求。第二,“十四五”规划重大工程项目集中落地。第三,新型污染物治理、新污染物治理行动方案带来新的市场空间。第四,农村环境治理和生态环境修复市场潜力巨大。第五,环保设备出口市场逐步扩大。
7.2 面临挑战
一是行业竞争加剧,价格战频发。二是部分领域产能过剩风险显现。三是核心技术仍有短板,高端设备依赖进口。四是应收账款周期长,企业经营压力大。五是地方财政压力可能影响环保项目投资进度。
7.3 规模预测
预计到2027年,中国环境保护专用设备制造行业市场规模有望突破1.1万亿元,2023-2027年年均复合增长率约为10%-12%。其中,碳减排设备、智慧监测设备、新型水处理设备等将成为增长最快的细分领域。
八、投资建议
8.1 重点关注领域
建议重点关注碳捕集利用与封存设备、氢能相关环保设备、新污染物治理设备、智慧环保监测系统、高端膜材料及组件等细分领域。
8.2 投资策略
第一,关注具有核心技术和自主知识产权的龙头企业。第二,关注在细分领域具有差异化竞争优势的专精特新企业。第三,关注具备系统集成能力和综合解决方案提供能力的企业。第四,关注海外市场拓展能力较强的企业。
8.3 风险提示
投资者需关注政策变化风险、技术迭代风险、市场竞争风险、应收账款回收风险以及宏观经济波动风险。
九、结论
2016- 2022年,中国环境保护专用设备制造行业在政策驱动和市场需求的双重作用下实现了快速发展,市场规模持续扩大,技术水平显著提升,竞争格局逐步优化。在“双碳”目标和生态文明建设的长期战略指引下,环保专用设备制造行业仍将保持较快增长态势,市场前景广阔。具备技术创新能力、品牌优势和系统解决方案能力的企业将在未来的市场竞争中占据有利地位。
如若转载,请注明出处:http://www.sanchili.com/product/5.html
更新时间:2026-11-01 09:52:14